อยากติดตั้งโซลาร์เซลล์เพื่อลดค่าไฟฟ้า แต่ไม่สะดวกจ่ายเงินก้อนหลักแสนในครั้งเดียวใช่ไหม? การติดตั้งโซล่าเซลล์ฟรีดาวน์ หรือการติดตั้งโดยไม่ต้องวางเงินดาวน์ อาจเป็นอีกทางเลือกสำหรับเจ้าของบ้านและผู้ประกอบการที่ต้องการเปลี่ยนค่าใช้จ่ายด้านพลังงานให้เป็นการลงทุนระยะยาว
หนึ่งในคำถามที่พบบ่อยคือ สินเชื่อโซล่าเซลล์ TISCO กู้ได้สูงสุด 100% จริงหรือไม่ ดอกเบี้ยเท่าไร และต้องผ่อนเดือนละกี่บาท? รวมถึงค่าไฟที่ประหยัดได้จะช่วยแบ่งเบาภาระค่างวดได้มากน้อยแค่ไหน
ก่อนตัดสินใจ สิ่งสำคัญไม่ใช่แค่การหาสินเชื่อที่ไม่ต้องใช้เงินดาวน์ แต่ต้องพิจารณาราคาติดตั้ง อัตราดอกเบี้ย ยอดชำระรวม ความสามารถในการผ่อน และปริมาณไฟฟ้าที่คาดว่าจะผลิตแล้วนำมาใช้ได้จริงด้วย
Sunnergy Technology สามารถเป็นจุดเริ่มต้นในการประเมินขนาดระบบโซลาร์เซลล์และงบประมาณเบื้องต้น เพื่อให้ผู้สนใจนำข้อมูลไปประกอบการพิจารณาทางเลือกด้านสินเชื่อ โดยต้องแยกให้ชัดเจนว่า บริษัทผู้ติดตั้งมีหน้าที่เกี่ยวกับระบบและขอบเขตงานติดตั้ง ส่วนการอนุมัติสินเชื่อและเงื่อนไขทางการเงินเป็นไปตามหลักเกณฑ์ของผู้ให้สินเชื่อ
หมายเหตุสำคัญก่อนอ่าน: อัตราดอกเบี้ย วงเงิน และระยะเวลาผ่อนในบทความนี้เป็นข้อมูลเบื้องต้นที่ได้รับจากบริษัทและยังต้องตรวจสอบกับเอกสารสินเชื่อ TISCO ฉบับล่าสุด อัตราดอกเบี้ยที่แท้จริง วิธีคำนวณค่างวด และสิทธิประโยชน์ทางภาษีจึงไม่ควรถือเป็นเงื่อนไขที่ยืนยันแล้วจนกว่าจะตรวจสอบจากแหล่งทางการ

ติดตั้งโซล่าเซลล์ฟรีดาวน์ คืออะไร?
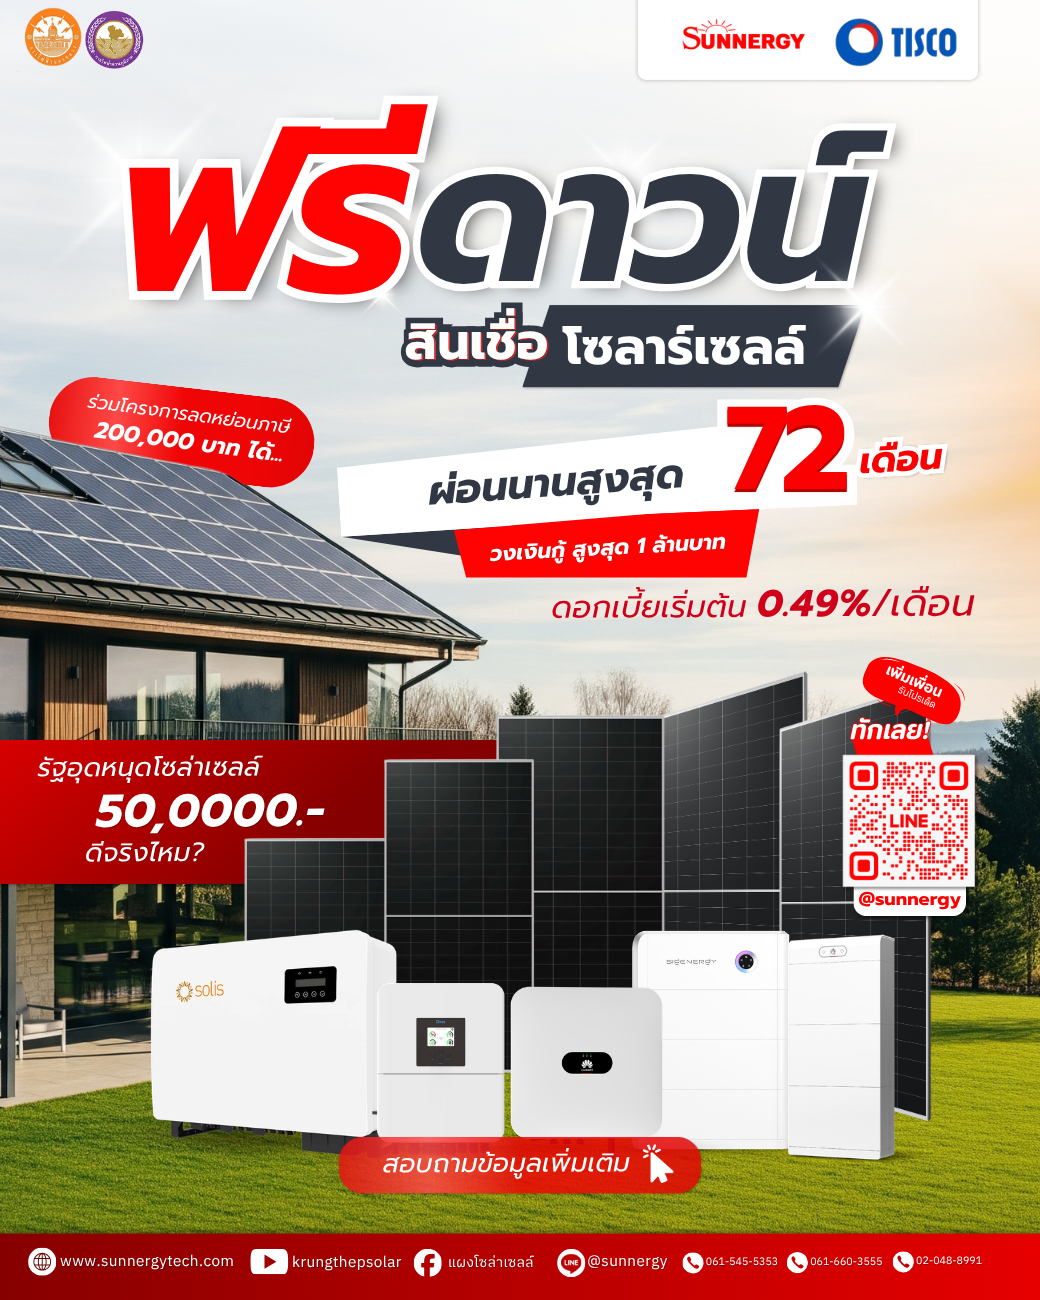
การติดตั้งโซลาร์เซลล์ฟรีดาวน์ หมายถึง การติดตั้งระบบโดยไม่ต้องจ่ายเงินดาวน์ ณ จุดเริ่มต้นตามเงื่อนไขของโครงการหรือสินเชื่อที่กำหนด โดยผู้ติดตั้งใช้เงินทุนจากสินเชื่อมาชำระค่าระบบตามข้อตกลง
อย่างไรก็ตาม ฟรีดาวน์ไม่ได้หมายความว่าติดตั้งฟรี หรือไม่มีภาระค่าใช้จ่าย แต่หมายถึงการลดความจำเป็นในการเตรียมเงินก้อนในช่วงแรก
ฟรีดาวน์แตกต่างจากการซื้อด้วยเงินสดอย่างไร?
| รายการ | ซื้อด้วยเงินสด | ใช้สินเชื่อฟรีดาวน์ |
| เงินที่ต้องเตรียมในช่วงแรก | จ่ายค่าระบบตามข้อตกลง | อาจไม่ต้องวางเงินดาวน์ หากเข้าเงื่อนไข |
| ดอกเบี้ยสินเชื่อ | ไม่มี หากไม่ได้กู้เงิน | มีตามสัญญาสินเชื่อ |
| ภาระรายเดือน | ไม่มีค่างวดเงินกู้ | ต้องชำระค่างวดตามกำหนด |
| สภาพคล่อง | ใช้เงินก้อนมากกว่า | เก็บเงินสดไว้ใช้ด้านอื่นได้มากกว่า |
| ต้นทุนรวม | โดยทั่วไปไม่มีดอกเบี้ยเงินกู้ | อาจสูงกว่าราคาซื้อสดเมื่อรวมดอกเบี้ยและค่าธรรมเนียม |
ก่อนเลือกติดตั้งโซลาร์เซลล์ไม่ต้องดาวน์ ควรตรวจสอบเพิ่มเติมว่าเงื่อนไขครอบคลุมค่าระบบทั้งหมดหรือไม่ รวมถึงมีค่าใช้จ่ายที่ต้องชำระเอง เช่น งานปรับปรุงระบบไฟฟ้า งานโครงสร้าง หรือค่าใช้จ่ายอื่นนอกขอบเขตสินเชื่อหรือไม่
สินเชื่อโซล่าเซลล์ TISCO มีเงื่อนไขอย่างไร?
ข้อมูลเบื้องต้นสำหรับสินเชื่อที่ต้องการนำมาใช้ติดตั้งโซลาร์เซลล์กับ Sunnergy มีรายละเอียดดังนี้
| รายการ | ข้อมูลเบื้องต้น |
| เงินดาวน์ | ไม่ต้องดาวน์ตามเงื่อนไขของโครงการ |
| วงเงินสินเชื่อ | 100,000–1,000,000 บาท |
| วงเงินสูงสุด | สูงสุด 100% ตามหลักเกณฑ์และผลอนุมัติ |
| ระยะเวลาผ่อน | 12, 24, 36, 48, 60 หรือ 72 เดือน ตามเงื่อนไขที่ได้รับ |
| ดอกเบี้ย 12–48 เดือน | เริ่มต้น 0.49% ต่อเดือน |
| ดอกเบี้ย 60 เดือน | เริ่มต้น 0.55% ต่อเดือน |
| ดอกเบี้ย 72 เดือน | เริ่มต้น 0.65% ต่อเดือน |
| วิธีคำนวณดอกเบี้ย | ข้อมูลเบื้องต้นระบุว่าลดต้นลดดอก ต้องยืนยันกับสัญญาจริง |
| สิทธิประโยชน์ทางภาษี | ต้องตรวจสอบประกาศและเงื่อนไขทางกฎหมายที่ใช้บังคับ |
ข้อมูลข้างต้นยังไม่ใช่การยืนยันข้อเสนอสินเชื่ออย่างเป็นทางการ ผู้สนใจควรขอเอกสารเงื่อนไขล่าสุดจาก TISCO หรือผู้ให้สินเชื่อที่เกี่ยวข้องก่อนนำตัวเลขไปใช้วางแผนการเงิน
กู้ติดตั้งโซลาร์เซลล์ได้เต็ม 100% ทุกคนหรือไม่?
ไม่ควรเข้าใจว่าวงเงินสูงสุด 100% หมายถึงผู้สมัครทุกคนจะได้รับอนุมัติเต็มจำนวน เพราะผลอนุมัติขึ้นอยู่กับหลักเกณฑ์ของผู้ให้สินเชื่อ
ประเด็นที่ควรตรวจสอบ ได้แก่
- ผู้สมัครต้องมีคุณสมบัติและเอกสารอะไรบ้าง
- มีข้อกำหนดเกี่ยวกับรายได้ อาชีพ หรือประวัติสินเชื่อหรือไม่
- วงเงินพิจารณาจากราคาติดตั้ง ราคาประเมิน หรือเกณฑ์อื่นใด
- อัตราดอกเบี้ยที่เสนอขึ้นอยู่กับคุณสมบัติของผู้กู้หรือไม่
- มีค่าธรรมเนียม ประกันภัย หรือค่าใช้จ่ายอื่นเพิ่มเติมหรือไม่
หากวงเงินอนุมัติต่ำกว่าค่าติดตั้ง ต้องทำอย่างไร?
ตัวอย่างเช่น ระบบโซลาร์เซลล์มีราคาติดตั้ง 300,000 บาท แต่ได้รับอนุมัติสินเชื่อ 250,000 บาท ผู้ติดตั้งต้องพิจารณาส่วนต่าง 50,000 บาทตามเงื่อนไขการชำระเงิน
ทางเลือกที่อาจพิจารณาได้ ได้แก่
- ใช้เงินทุนส่วนตัวชำระส่วนต่าง
- ปรับขนาดระบบให้สอดคล้องกับงบประมาณและการใช้ไฟฟ้า
- ขอใบเสนอราคาใหม่เพื่อเปรียบเทียบขอบเขตงาน
- ชะลอการติดตั้งหากภาระเงินสดสูงเกินความสามารถ
ไม่ควรลดขนาดระบบเพียงเพื่อให้ยอดกู้ผ่านเกณฑ์ โดยไม่ได้ประเมินผลกระทบต่อการผลิตไฟฟ้าและความคุ้มค่าในระยะยาว
ดอกเบี้ยสินเชื่อโซลาร์เซลล์คิดอย่างไร?
การดูอัตราดอกเบี้ยเพียงตัวเลขเดียวอาจทำให้เข้าใจต้นทุนสินเชื่อคลาดเคลื่อนได้ เพราะต้องพิจารณาทั้งวิธีคิดดอกเบี้ย ระยะเวลาผ่อน และยอดชำระรวม
ดอกเบี้ยรายเดือนหมายถึงอะไร?
หากสินเชื่อระบุอัตราดอกเบี้ยเริ่มต้น 0.49% ต่อเดือน ตัวเลขนี้หมายถึงอัตรารายเดือนตามวิธีคำนวณที่ผู้ให้สินเชื่อกำหนด ไม่ได้แปลว่าต้นทุนดอกเบี้ยตลอดสัญญามีเพียง 0.49% ของเงินกู้
สิ่งที่ต้องตรวจสอบคืออัตราดังกล่าวเป็นดอกเบี้ยแบบคงที่ (Flat Rate) หรือแบบลดต้นลดดอก และอัตราดอกเบี้ยที่แท้จริงต่อปี (Effective Interest Rate) เป็นเท่าไร
ดอกเบี้ยแบบลดต้นลดดอกกับ Flat Rate ต่างกันอย่างไร?
- ลดต้นลดดอก: คิดดอกเบี้ยจากยอดเงินต้นคงเหลือตามวิธีที่ระบุในสัญญา เมื่อชำระเงินต้นลดลง ดอกเบี้ยที่คำนวณในงวดถัดไปจึงมีโอกาสลดลงตามไปด้วย
- Flat Rate: คิดดอกเบี้ยจากเงินต้นตั้งต้นตามระยะเวลาที่กำหนด แม้ผู้กู้จะทยอยชำระเงินต้นไปแล้วก็ตาม การนำอัตรา Flat Rate ไปเปรียบเทียบกับอัตราลดต้นลดดอกโดยตรงจึงอาจทำให้เข้าใจต้นทุนผิด
ข้อมูลสินเชื่อเบื้องต้นสำหรับโครงการนี้ระบุว่าคิดดอกเบี้ยแบบลดต้นลดดอก แต่ยังต้องยืนยันกับเอกสารผลิตภัณฑ์และสัญญาจริงก่อนคำนวณค่างวด
ทำไมต้องดู Effective Interest Rate?
อัตราดอกเบี้ยที่แท้จริงต่อปีช่วยให้เปรียบเทียบต้นทุนสินเชื่อได้เหมาะสมขึ้น โดยต้องพิจารณาวิธีคำนวณและกระแสเงินสดของสินเชื่อแต่ละประเภทให้ตรงกัน
ก่อนสมัคร ควรขอข้อมูลต่อไปนี้จากผู้ให้สินเชื่อ
- อัตราดอกเบี้ยที่ใช้กับผู้สมัครจริง
- อัตราดอกเบี้ยที่แท้จริงต่อปี
- ตารางแสดงค่างวดและยอดชำระรวมตลอดสัญญา
- ค่าธรรมเนียมและค่าใช้จ่ายที่เกี่ยวข้อง
- เงื่อนไขการชำระเงินต้นเพิ่มหรือปิดบัญชีก่อนกำหนด
สำหรับข้อมูลอัตราดอกเบี้ยทั่วไป สามารถตรวจสอบได้ที่ เว็บไซต์ธนาคารทิสโก้ แต่ควรยืนยันอัตราของสินเชื่อที่ใช้ติดตั้งโซลาร์เซลล์โดยเฉพาะ ไม่ควรนำอัตราของสินเชื่อประเภทอื่นมาใช้แทน
ผ่อนโซลาร์เซลล์เดือนละเท่าไร?
คำตอบขึ้นอยู่กับวงเงินกู้ ระยะเวลาผ่อน วิธีคิดดอกเบี้ย และเงื่อนไขที่ได้รับอนุมัติ
ข้อมูลเบื้องต้นของโครงการระบุอัตราดอกเบี้ยเริ่มต้นแตกต่างกันตามระยะเวลาผ่อน ดังนี้
| ระยะเวลาผ่อน | อัตราดอกเบี้ยเริ่มต้นต่อเดือน |
| 12 เดือน | 0.49% |
| 24 เดือน | 0.49% |
| 36 เดือน | 0.49% |
| 48 เดือน | 0.49% |
| 60 เดือน | 0.55% |
| 72 เดือน | 0.65% |
หมายเหตุ: อัตราข้างต้นเป็นข้อมูลเบื้องต้นที่ยังต้องตรวจสอบกับผู้ให้สินเชื่อ ไม่ใช่ข้อเสนอที่ยืนยันสำหรับผู้สมัครทุกราย เนื่องจากยังไม่มีตารางค่างวดอย่างเป็นทางการที่ยืนยันวิธีคำนวณได้ จึงไม่แสดงตัวเลขค่างวดหรือยอดชำระรวมที่อาจทำให้เข้าใจผิด
ตัวอย่างการประเมินวงเงินกู้
สมมติว่าระบบโซลาร์เซลล์มีราคาติดตั้ง 300,000 บาท และผู้สมัครต้องการกู้เต็มจำนวนตามราคานี้
- ราคาติดตั้ง: 300,000 บาท
- วงเงินสินเชื่อที่ต้องการ: 300,000 บาท
- เงินดาวน์: ขึ้นอยู่กับเงื่อนไขของโครงการและผลอนุมัติ
- ระยะเวลาผ่อน: เลือกเปรียบเทียบตั้งแต่ 12–72 เดือนตามแผนที่เปิดให้บริการ
- ค่างวดจริง: ต้องคำนวณจากอัตราดอกเบี้ยและวิธีคิดที่ระบุในข้อเสนอสินเชื่อ
ตัวอย่างนี้เป็นเพียงการวางแผนงบประมาณ ไม่ได้หมายความว่าผู้สมัครจะได้รับอนุมัติวงเงิน 300,000 บาท หรือได้รับอัตราดอกเบี้ยเริ่มต้นตามที่ระบุ
ผ่อน 48 เดือนกับ 72 เดือน แบบไหนดีกว่า?
- ผ่อน 48 เดือน: ระยะเวลาชำระหนี้สั้นกว่า จึงมีโอกาสลดภาระดอกเบี้ยรวมได้เมื่อเทียบกับการกู้วงเงินและเงื่อนไขอื่นที่เท่ากัน แต่ค่างวดรายเดือนอาจสูงกว่า
- ผ่อน 72 เดือน: มีเวลาชำระนานกว่า ซึ่งอาจช่วยให้ค่างวดรายเดือนต่ำลง แต่ต้องพิจารณาต้นทุนรวมที่เพิ่มขึ้นจากระยะเวลาหนี้และอัตราดอกเบี้ยที่ใช้จริง
อย่างไรก็ตาม ไม่ควรสรุปว่าการผ่อน 48 เดือนมีต้นทุนรวมน้อยกว่าในทุกกรณีจนกว่าจะเปรียบเทียบข้อเสนอจริง เพราะอัตราดอกเบี้ยเริ่มต้นของแต่ละช่วงระยะเวลาต่างกัน
วิธีเปรียบเทียบที่เหมาะสมที่สุด: ขอใบเสนอสินเชื่อ 2 ระยะเวลา โดยใช้วงเงินเดียวกัน แล้วเปรียบเทียบค่างวด ยอดชำระรวม ค่าธรรมเนียม และเงื่อนไขการปิดบัญชีก่อนกำหนด
ติดตั้งโซลาร์เซลล์ฟรีดาวน์ เหมาะกับใคร?
การใช้สินเชื่ออาจเหมาะกับบางคน แต่ไม่ได้เป็นทางเลือกที่ดีที่สุดสำหรับทุกครัวเรือนหรือทุกธุรกิจ
ผู้ที่อาจเหมาะกับการติดตั้งแบบฟรีดาวน์
- ผู้ที่ไม่ต้องการจ่ายเงินก้อนใหญ่: ต้องการรักษาเงินสดไว้สำหรับค่าใช้จ่ายจำเป็นหรือเงินทุนหมุนเวียน
- เจ้าของบ้านที่ใช้ไฟฟ้าช่วงกลางวัน: เช่น บ้านที่มีผู้พักอาศัยในช่วงกลางวัน หรือมีเครื่องปรับอากาศและอุปกรณ์ไฟฟ้าที่ใช้เป็นประจำ
- ผู้ประกอบการ: ต้องการประเมินต้นทุนพลังงานและรักษาสภาพคล่องสำหรับการดำเนินธุรกิจ
- ผู้ที่มีรายได้สม่ำเสมอ: สามารถชำระค่างวดได้แม้บางเดือนจะประหยัดค่าไฟได้น้อยกว่าที่คาดการณ์
กรณีที่ควรชะลอการตัดสินใจ
- มีภาระหนี้เดิมสูงหรือเงินสำรองฉุกเฉินไม่เพียงพอ
- ค่าไฟฟ้าต่อเดือนค่อนข้างต่ำเมื่อเทียบกับต้นทุนระบบ
- ใช้ไฟฟ้าส่วนใหญ่ในเวลากลางคืน แต่ยังไม่มีแผนใช้ไฟจากโซลาร์เซลล์ให้เหมาะสม
- หลังหักค่าใช้จ่ายจำเป็นแล้วมีเงินเหลือไม่เพียงพอสำหรับค่างวด
- ยังไม่ทราบผลผลิตไฟฟ้าที่คาดการณ์ได้จริง หรือยังไม่ได้ตรวจสอบความพร้อมของหลังคาและระบบไฟฟ้า
ก่อนกู้ติดตั้งโซลาร์เซลล์ ควรประเมินทั้งความเหมาะสมของระบบและความสามารถในการชำระหนี้ ไม่ใช่ตัดสินใจจากคำว่า “ฟรีดาวน์” เพียงอย่างเดียว
ผ่อนสินเชื่อโซลาร์เซลล์กับจ่ายเงินสด แบบไหนคุ้มกว่า?
การเลือกซื้อเงินสดหรือใช้สินเชื่อควรพิจารณาจากต้นทุนรวมและสถานะทางการเงินของผู้ติดตั้ง
| ประเด็น | จ่ายเงินสด | ใช้สินเชื่อ |
| เงินลงทุนเริ่มต้น | สูงกว่า เพราะต้องเตรียมเงินก้อน | อาจต่ำมากหรือไม่ต้องวางดาวน์ หากเข้าเงื่อนไข |
| ต้นทุนดอกเบี้ย | ไม่มีดอกเบี้ยเงินกู้ | มีดอกเบี้ยและอาจมีค่าธรรมเนียม |
| สภาพคล่อง | เงินสดคงเหลือลดลง | เก็บเงินสดไว้ใช้ด้านอื่นได้มากกว่า |
| ภาระรายเดือน | ไม่มีค่างวดสินเชื่อ | มีภาระชำระหนี้ตามสัญญา |
| ความเหมาะสม | ผู้ที่มีเงินทุนพร้อมและไม่ต้องการก่อหนี้ | ผู้ที่ต้องการรักษาสภาพคล่องและรับภาระผ่อนได้ |
วิธีตัดสินใจให้เหมาะกับสถานะการเงิน
การจ่ายเงินสดอาจเหมาะกว่า หากมีเงินสำรองเพียงพอ ชำระค่าระบบได้โดยไม่กระทบเงินฉุกเฉิน และต้องการหลีกเลี่ยงดอกเบี้ยเงินกู้
การใช้สินเชื่ออาจเหมาะกว่า หากการใช้เงินก้อนทำให้ขาดสภาพคล่อง แต่ยังมีรายได้เพียงพอสำหรับชำระค่างวดและรับความเสี่ยงจากผลประหยัดที่ไม่แน่นอนได้
ไม่ว่าจะเลือกแบบใด ควรเปรียบเทียบราคาติดตั้ง ขอบเขตงาน อุปกรณ์ที่ใช้ การรับประกัน และบริการหลังการขายบนเงื่อนไขเดียวกันด้วย
ประหยัดค่าไฟแล้วจะช่วยผ่อนค่างวดได้หรือไม่?
การประหยัดค่าไฟจากโซลาร์เซลล์สามารถช่วยแบ่งเบาภาระค่าใช้จ่ายรายเดือนได้ แต่ไม่ควรตั้งสมมติฐานว่าค่าไฟที่ลดลงจะครอบคลุมค่างวดสินเชื่อทั้งหมด
ผลประหยัดจริงขึ้นอยู่กับหลายปัจจัย เช่น
- ขนาดกำลังผลิตของระบบและสภาพแสงแดด
- ปริมาณไฟฟ้าที่ผลิตได้ในแต่ละวัน
- สัดส่วนการใช้ไฟฟ้าในช่วงที่โซลาร์เซลล์ผลิตไฟได้
- อัตราค่าไฟฟ้าและรูปแบบการใช้ไฟของบ้านหรือธุรกิจ
- การสูญเสียพลังงานและข้อจำกัดของระบบ
ตัวอย่างวิธีเปรียบเทียบค่างวดกับค่าไฟที่ประหยัดได้
สมมติว่าผู้ติดตั้งมีข้อมูลประเมินดังนี้ โดยตัวเลขเป็นเพียงตัวอย่างเพื่ออธิบายวิธีคิด ไม่ใช่การรับรองผลประหยัดของระบบจริง
| รายการ | จำนวนเงินต่อเดือน |
| ค่าไฟก่อนติดตั้ง | 6,000 บาท |
| ค่าไฟหลังติดตั้งที่คาดการณ์ | 2,500 บาท |
| ค่าไฟที่คาดว่าจะประหยัดได้ | 3,500 บาท |
| ค่างวดสินเชื่อสมมติ | 4,500 บาท |
| ส่วนต่างที่ต้องจ่ายเพิ่ม | 1,000 บาท |
จากตัวอย่างนี้ แม้ค่าไฟลดลง 3,500 บาทต่อเดือน แต่ยังไม่ครอบคลุมค่างวด 4,500 บาท ผู้ติดตั้งจึงต้องเตรียมเงินเพิ่มอีก 1,000 บาทต่อเดือน โดยยังไม่รวมค่าใช้จ่ายอื่นที่อาจเกิดขึ้น
สูตรประเมินเบื้องต้นคือ
เงินที่ต้องจ่ายเพิ่มต่อเดือน = ค่างวดสินเชื่อ + ค่าไฟหลังติดตั้ง − ค่าไฟก่อนติดตั้ง
หากผลลัพธ์เป็นบวก แสดงว่ายังมีภาระค่าใช้จ่ายเพิ่มเมื่อเทียบกับค่าไฟเดิม หากผลลัพธ์เป็นลบ แสดงว่าค่าไฟที่ประหยัดได้มากกว่าค่างวดตามสมมติฐานนั้น แต่ยังต้องพิจารณาค่าบำรุงรักษาและต้นทุนอื่นด้วย
ดังนั้น ก่อนติดตั้งควรให้ Sunnergy ประเมินขนาดระบบจากข้อมูลการใช้ไฟฟ้าจริง และนำผลประเมินไปเปรียบเทียบกับตารางค่างวดที่ผู้ให้สินเชื่อยืนยันแล้ว
ติดตั้งโซลาร์เซลล์แล้วใช้สิทธิทางภาษีได้หรือไม่?
ผู้ติดตั้งบางรายอาจมีสิทธิประโยชน์ทางภาษีตามมาตรการที่ภาครัฐกำหนด แต่ไม่ควรถือว่าการติดตั้งโซลาร์เซลล์ทุกกรณีจะได้รับสิทธิ์โดยอัตโนมัติ
สำหรับมาตรการ Solar Rooftop ที่กรมสรรพากรเผยแพร่ข้อมูลไว้ มีหลักเกณฑ์สำคัญสำหรับบุคคลธรรมดา ได้แก่
- สามารถใช้สิทธิลดหย่อนค่าซื้ออุปกรณ์และค่าติดตั้งตามที่จ่ายจริง สูงสุดไม่เกิน 200,000 บาท ตามเงื่อนไขของมาตรการ
- ระบบต้องติดตั้งบนหลังคาหรือดาดฟ้าของบ้านอยู่อาศัย และเชื่อมต่อกับโครงข่ายไฟฟ้าของการไฟฟ้านครหลวงหรือการไฟฟ้าส่วนภูมิภาค
- ต้องมีใบกำกับภาษีอิเล็กทรอนิกส์แบบเต็มรูป (e-Tax Invoice)
- ใช้สิทธิได้ตามจำนวนครั้งและจำนวนระบบที่กฎหมายกำหนด โดยเกี่ยวข้องกับปีภาษีที่เชื่อมต่อระบบไฟฟ้าสำเร็จ
สิทธิทางภาษีไม่ใช่ส่วนลดค่าไฟ
ควรแยกประโยชน์ออกเป็น 2 ส่วน
- การประหยัดค่าไฟ: เกิดจากการใช้ไฟฟ้าที่ผลิตจากโซลาร์เซลล์แทนการซื้อไฟจากโครงข่าย
- สิทธิทางภาษี: เป็นประโยชน์ที่เกิดขึ้นเมื่อผู้ติดตั้งมีคุณสมบัติและปฏิบัติตามเงื่อนไขที่กฎหมายกำหนด
วงเงินที่นำมาลดหย่อนภาษีไม่ใช่เงินคืนเต็มจำนวนตามยอดติดตั้ง และจำนวนภาษีที่ประหยัดได้จริงขึ้นอยู่กับฐานภาษีและสิทธิที่ผู้เสียภาษีมีอยู่
ก่อนนำสิทธิทางภาษีมารวมในการคำนวณความคุ้มค่า ควรตรวจสอบด้วยว่าค่าใช้จ่ายที่เกี่ยวข้องกับการจัดหาและติดตั้งผ่านเกณฑ์หรือไม่ รวมถึงมีข้อกำหนดเฉพาะเกี่ยวกับเอกสารการชำระเงินหรือการใช้สินเชื่อหรือไม่
ขั้นตอนติดตั้งโซลาร์เซลล์กับ Sunnergy โดยใช้สินเชื่อ TISCO
หากต้องการติดตั้งโซลาร์เซลล์โดยไม่ใช้เงินก้อนทั้งหมดตั้งแต่ต้น สามารถเริ่มจากการประเมินระบบและตรวจสอบทางเลือกด้านสินเชื่อควบคู่กันได้ โดยลำดับการดำเนินงานจริงต้องยึดขั้นตอนของ Sunnergy และผู้ให้สินเชื่อที่เกี่ยวข้อง
1. ประเมินค่าไฟและพฤติกรรมการใช้ไฟฟ้า
รวบรวมบิลค่าไฟย้อนหลังและพิจารณาว่าใช้ไฟช่วงกลางวันมากน้อยเพียงใด เพื่อเป็นข้อมูลตั้งต้นในการประเมินผลประหยัด
2. เลือกขนาดระบบและอุปกรณ์
ประเมินกำลังผลิตให้เหมาะกับการใช้ไฟฟ้า พื้นที่ติดตั้ง และความพร้อมของระบบไฟฟ้า โดยไม่เลือกขนาดจากวงเงินกู้เพียงอย่างเดียว
3. ตรวจสอบราคาและขอบเขตงาน
ขอใบเสนอราคาที่ระบุรายการอุปกรณ์ งานติดตั้ง และค่าใช้จ่ายที่รวมอยู่ในราคาอย่างชัดเจน
4. ตรวจสอบคุณสมบัติและสมัครสินเชื่อ
ตรวจสอบเอกสารที่ต้องใช้ อัตราดอกเบี้ย วงเงิน และระยะเวลาผ่อนจากผู้ให้สินเชื่อโดยตรง
5. ยืนยันผลอนุมัติและเงื่อนไขก่อนดำเนินการ
ตรวจสอบวงเงินที่ได้รับจริง ส่วนต่างที่ต้องชำระ และข้อตกลงการติดตั้งก่อนยืนยันการดำเนินงาน
6. ติดตั้ง ตรวจสอบ และส่งมอบงาน
ดำเนินการตามขอบเขตบริการที่ตกลงไว้ รวมถึงการตรวจสอบระบบและการส่งมอบเอกสารที่เกี่ยวข้องตามเงื่อนไขจริง
การสมัครสินเชื่อและการติดตั้งควรดำเนินการตามลำดับที่ทั้งสองฝ่ายยืนยัน โดยไม่ควรเริ่มงานที่ก่อให้เกิดภาระผูกพันทางการเงินก่อนทราบเงื่อนไขสำคัญอย่างครบถ้วน
ก่อนสมัครสินเชื่อโซลาร์เซลล์ ควรตรวจสอบอะไรบ้าง?
ก่อนตัดสินใจเลือกสินเชื่อ ควรตรวจสอบรายการต่อไปนี้ให้ครบถ้วน
- ดอกเบี้ยและยอดชำระรวม: ตรวจสอบทั้งอัตราดอกเบี้ยที่แท้จริงต่อปี ค่างวด และยอดที่ต้องจ่ายตลอดสัญญา
- ความสามารถในการผ่อน: คำนวณจากรายได้หลังหักค่าใช้จ่ายจำเป็น โดยไม่พึ่งพาผลประหยัดค่าไฟเพียงอย่างเดียว
- ค่าธรรมเนียม: สอบถามค่าใช้จ่ายอื่นที่อาจเกี่ยวข้องกับการสมัครหรือการทำสัญญา
- การชำระก่อนกำหนด: ตรวจสอบเงื่อนไขการโปะเงินต้น การปิดบัญชีก่อนครบสัญญา และค่าปรับถ้ามี
- เงื่อนไขอนุมัติ: ตรวจสอบคุณสมบัติ เอกสาร วงเงินที่พิจารณา และผู้รับผิดชอบในแต่ละขั้นตอน
- รายละเอียดระบบ: ตรวจสอบยี่ห้อและรุ่นของอุปกรณ์ รายการงานติดตั้ง และสิ่งที่ไม่รวมในราคา
- การรับประกันและบริการหลังการขาย: ขอเอกสารที่ระบุระยะเวลา ขอบเขต และข้อยกเว้นของการรับประกันอย่างชัดเจน
การตรวจสอบเหล่านี้ช่วยให้เห็นต้นทุนที่แท้จริงและลดความเสี่ยงจากการเปรียบเทียบสินเชื่อโดยดูเพียงค่างวดรายเดือน
สรุป ก่อนติดตั้งโซล่าเซลล์ฟรีดาวน์ ควรพิจารณาอะไร?
- ฟรีดาวน์ไม่ได้แปลว่าติดตั้งฟรี: เป็นทางเลือกที่อาจช่วยลดเงินลงทุนเริ่มต้น แต่ยังมีภาระหนี้และค่าใช้จ่ายตามสัญญา
- วงเงินสินเชื่อเบื้องต้น 100,000–1,000,000 บาท: วงเงินจริงและการอนุมัติขึ้นอยู่กับหลักเกณฑ์ของผู้ให้สินเชื่อ
- ระยะเวลาผ่อนเบื้องต้น 12–72 เดือน: ต้องยืนยันอัตราดอกเบี้ย วิธีคำนวณ และตารางค่างวดก่อนตัดสินใจ
- อย่าพิจารณาเฉพาะค่างวด: ควรเปรียบเทียบยอดชำระรวม ต้นทุนระบบ และค่าไฟที่คาดว่าจะประหยัดได้
- ตรวจสอบสิทธิภาษีก่อนนำมาคำนวณ: สิทธิประโยชน์ขึ้นอยู่กับคุณสมบัติและกฎหมายที่ใช้บังคับ
- เริ่มจากการประเมินระบบ: ปรึกษา Sunnergy เพื่อประเมินขนาดระบบและค่าใช้จ่ายเบื้องต้น ก่อนนำข้อมูลไปตรวจสอบทางเลือกสินเชื่อกับผู้ให้สินเชื่อ
Sunnergy Technology มุ่งให้การวางแผนติดตั้งโซลาร์เซลล์เริ่มต้นจากความเหมาะสมของระบบและข้อมูลค่าใช้จ่ายที่ชัดเจน ผู้สนใจสามารถเริ่มจากการประเมินการใช้ไฟฟ้าและขอข้อมูลระบบที่เหมาะสม เพื่อนำไปประกอบการตัดสินใจว่าจะชำระเงินสดหรือใช้สินเชื่อ โดยไม่จำเป็นต้องเลือกกู้เพียงเพราะมีทางเลือกฟรีดาวน์
FAQ คำถามที่พบบ่อยเกี่ยวกับสินเชื่อโซล่าเซลล์ TISCO
1. ติดตั้งโซลาร์เซลล์ฟรีดาวน์ได้จริงหรือไม่?
สามารถทำได้หากมีโครงการหรือข้อเสนอสินเชื่อที่รองรับและผู้สมัครผ่านเงื่อนไขที่กำหนด แต่ควรตรวจสอบว่าครอบคลุมค่าติดตั้งทั้งหมดหรือไม่ มีค่าใช้จ่ายส่วนใดต้องจ่ายเอง และต้องได้รับอนุมัติวงเงินก่อนดำเนินการอย่างไร
2. สินเชื่อ TISCO กู้ได้เต็ม 100% ทุกคนหรือไม่?
ไม่ใช่ ผู้ให้สินเชื่อเป็นผู้พิจารณาคุณสมบัติ วงเงิน และอัตราดอกเบี้ยตามหลักเกณฑ์ของตนเอง คำว่า “สูงสุด 100%” ไม่ใช่การรับประกันว่าผู้สมัครทุกคนจะได้รับอนุมัติเต็มวงเงิน
3. ดอกเบี้ยเริ่มต้น 0.49% ต่อเดือน คิดเป็นเท่าไรต่อปี?
หากคูณ 0.49% ด้วย 12 เดือน จะได้ 5.88% ต่อปีในเชิงการคำนวณอย่างง่าย แต่ตัวเลขนี้ ไม่ใช่อัตราดอกเบี้ยที่แท้จริงต่อปีโดยอัตโนมัติ เพราะต้นทุนจริงขึ้นอยู่กับวิธีคิดดอกเบี้ย ตารางชำระหนี้ และค่าธรรมเนียมที่เกี่ยวข้อง
ควรขออัตราดอกเบี้ยที่แท้จริงต่อปีจากผู้ให้สินเชื่อก่อนนำไปเปรียบเทียบกับสินเชื่ออื่น
4. ผ่อน 48 เดือนกับ 72 เดือน แบบไหนมีต้นทุนรวมต่างกันอย่างไร?
การผ่อน 48 เดือนมีระยะเวลาชำระสั้นกว่า ส่วนการผ่อน 72 เดือนมีระยะเวลาชำระนานกว่าและอาจช่วยลดภาระค่างวดรายเดือน ทั้งสองแบบอาจมีอัตราดอกเบี้ยต่างกัน จึงต้องเปรียบเทียบยอดชำระรวมจากข้อเสนอจริง ไม่ควรสรุปจากจำนวนงวดเพียงอย่างเดียว
5. หากค่าไฟที่ประหยัดได้ไม่ครอบคลุมค่างวด ควรทำอย่างไร?
ควรเตรียมเงินส่วนต่างจากรายได้ปกติ และประเมินว่าภาระรวมยังอยู่ในระดับที่รับได้หรือไม่ หากยังไม่ได้ติดตั้ง ควรพิจารณาปรับขนาดระบบให้เหมาะกับพฤติกรรมการใช้ไฟฟ้า หรือชะลอการลงทุนหากภาระการเงินสูงเกินไป ไม่ควรกู้โดยตั้งสมมติฐานว่าค่าไฟจะลดลงครอบคลุมค่างวดแน่นอน
6. ผู้ติดตั้งทุกคนสามารถใช้สิทธิทางภาษีได้หรือไม่?
ไม่ได้โดยอัตโนมัติ ผู้มีสิทธิต้องผ่านคุณสมบัติและเงื่อนไขตามกฎหมาย เช่น ประเภทระบบติดตั้ง เอกสารภาษี และช่วงเวลาที่กำหนด ควรตรวจสอบข้อมูลล่าสุดจาก กรมสรรพากร ก่อนยื่นใช้สิทธิ
7. หากต้องการติดตั้งกับ Sunnergy ต้องเริ่มจากขั้นตอนใด?
เริ่มจากรวบรวมบิลค่าไฟและข้อมูลการใช้ไฟฟ้า เพื่อประเมินขนาดระบบและงบประมาณเบื้องต้น จากนั้นตรวจสอบทางเลือกสินเชื่อ อัตราดอกเบี้ย และวงเงินที่มีโอกาสได้รับอนุมัติ ก่อนยืนยันราคาและขอบเขตงานติดตั้งกับ Sunnergy
สนใจติดตั้งโซล่าเซลล์กับ Sunnergy
เรายินดีให้คำปรึกษาฟรี! พร้อมสำรวจหน้างานและออกแบบระบบที่เหมาะสมที่สุดสำหรับคุณ
โทร. 061545-5353 /061-660-3555 / 02-048-8991